Balance del primer semestre de 2026 y perspectivas para lo que viene
Agosto de 2026 | Documento de Research uso informativo
La banca mundial acaba de firmar uno de los mejores semestres de su historia reciente… justo cuando los bancos centrales dejaron de tener el guion claro. En las próximas páginas le contamos, con cifras, gráficas y fuentes al pie de cada afirmación, cómo se llegó hasta aquí, qué están diciendo en voz baja los propios banqueros sobre el crédito, qué revela la anatomía de los spreads sobre el precio del riesgo, dónde vemos las grietas que casi nadie quiere mirar y, sobre todo, qué hacer con su portafolio en la segunda mitad de 2026.
Para empezar: una historia de dos velocidades
Si el primer semestre de 2026 fuera una película, tendría dos protagonistas que no se ponen de acuerdo. Por un lado, los bancos: exultantes, con utilidades récord, acciones en máximos y reguladores dispuestos a aflojarles el cinturón. Por el otro, la economía real: un consumidor que se parte en dos, una inflación que volvió a asustar en primavera y unos bancos centrales que, por primera vez en años, hablan más de subir tasas que de bajarlas.
Esa tensión, entre unos mercados financieros eufóricos y un trasfondo macro cada vez más incierto, es el hilo conductor de esta edición del Global Investment View. Y es también, como veremos, la clave para posicionar los portafolios en lo que resta del año.
La pregunta del semestre no es si a la banca le fue bien. Es cuánto de esa bonanza ya está en los precios… y cuánto depende de que nada se tuerza.
Vayamos por partes. Primero, el escenario. Después, los actores. Y al final, lo que de verdad importa: las decisiones de inversión.
El telón de fondo: Bancos Centrales en la encrucijada
La Reserva Federal
Quien haya hibernado desde diciembre se llevaría una sorpresa. La Reserva Federal recortó su tasa de referencia por última vez en la Nochebuena de 2025, hasta el rango de 3,50%–3,75%,1 y desde entonces no se ha movido: cinco reuniones consecutivas sin cambios, la última el 29 de julio. Hasta ahí, nada extraordinario. Lo extraordinario es la dirección del debate interno: en julio, tres miembros del comité disintieron pidiendo una subida de 25 puntos básicos, y los mercados llegaron a asignar una probabilidad cercana al 77% a un alza en septiembre.2 Sí, leyó bien: alza, no recorte.
¿Qué cambió? La inflación, que parecía domada, volvió a enseñar los dientes. El IPC estadounidense escaló desde el 3,8% de abril hasta un 4,2% en mayo, su mayor nivel en tres años, y solo cedió a 3,5% en junio (con la núcleo en 2,6%) gracias al alto el fuego entre Estados Unidos e Irán y al desplome de la gasolina.3 Detrás del susto hay dos fuerzas que nadie controla desde un escritorio en Washington: los aranceles, que siguen filtrándose a los precios de los bienes, y el petróleo, que llegó a rondar los 90 dólares por barril, casi 60% por encima del arranque del año, por las tensiones en Medio Oriente.4
A esto se suma un cambio de mando nada menor: la Fed de Kevin Warsh ha dejado claro que se toma en serio…muy en serio, el objetivo del 2%, incluso al costo de enfriar un mercado laboral que ya muestra fisuras: las revisiones de nómina de junio recortaron el promedio trimestral en más de un tercio, y fuera de la construcción y la salud el empleo apenas crece.5
El resultado es un cóctel inusual: una Fed que no puede recortar por la inflación y duda en subir por el empleo. Para los mercados de crédito, esa ambigüedad es el nuevo factor de riesgo número uno.
El BCE
Al otro lado del Atlántico, el Banco Central Europeo protagonizó su propio giro de guion. El 11 de junio ejecutó su primera subida de tasas en casi tres años, llevando la facilidad de depósito al 2,25%, y en julio hizo una pausa para evaluar. La inflación de la zona euro se moderó a 2,8% en junio (con la núcleo en 2,4%), pero Christine Lagarde fue inusualmente franca: sus proyecciones solo ven el retorno al 2% hacia finales de 2027, y únicamente si la política se vuelve más restrictiva.6 Traducción: el ciclo de relajación europeo terminó, y lo que viene es terreno neutral-restrictivo.
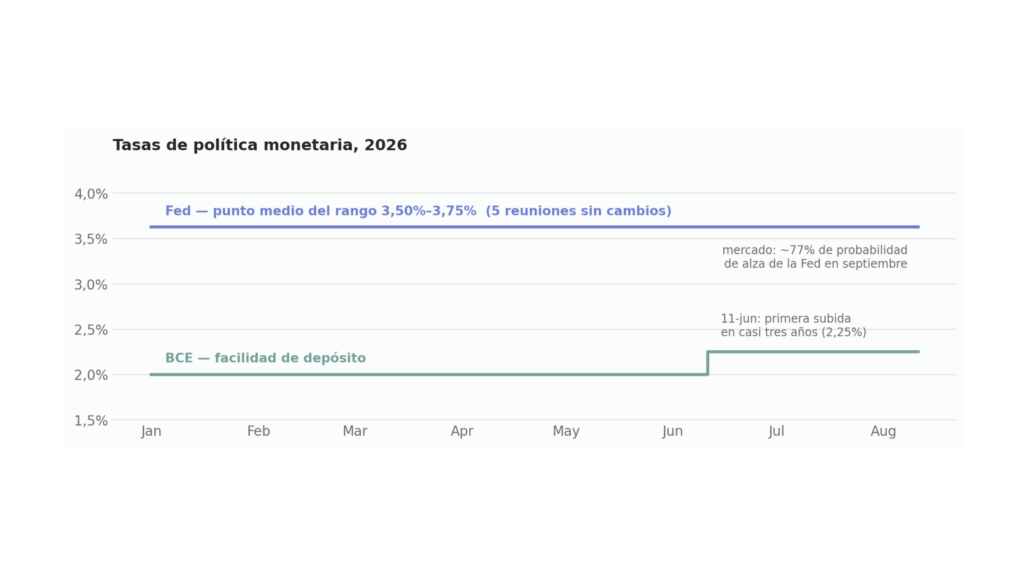
Gráfica 1. Tasas de política monetaria en 2026. Fuente: Reserva Federal, BCE, Trading Economics (corte: 11 de agosto de 2026).
La energía es, otra vez, el villano compartido. Tanto la Fed como el BCE navegan el mismo dilema: un choque de oferta que sube la inflación y baja el crecimiento al mismo tiempo. Es el tipo de escenario donde las tasas y los spreads de crédito pueden moverse juntos —y en la dirección equivocada—, rompiendo la vieja diversificación entre duración y riesgo de crédito. Guarde esta idea: volveremos a ella en la sección de estrategia.
La banca
Ahora sí, los protagonistas. Si hubiera que resumir la temporada de resultados del segundo trimestre en una frase, sería esta: la gran banca estadounidense no solo superó las expectativas; las pulverizó. Las utilidades agregadas de los grandes bancos de EE. UU. crecieron cerca de un 40% interanual, con ingresos un 20% arriba. JPMorgan registró 21.200 millones de dólares de utilidad neta, la mayor ganancia trimestral en la historia de la banca estadounidense, con ingresos de 58.000 millones (+27%). Goldman Sachs casiduplicó su utilidad por acción, hasta 20,98 dólares. Bank of America, Citi y Wells Fargo completaron el pleno: los cinco grandes batieron estimaciones.
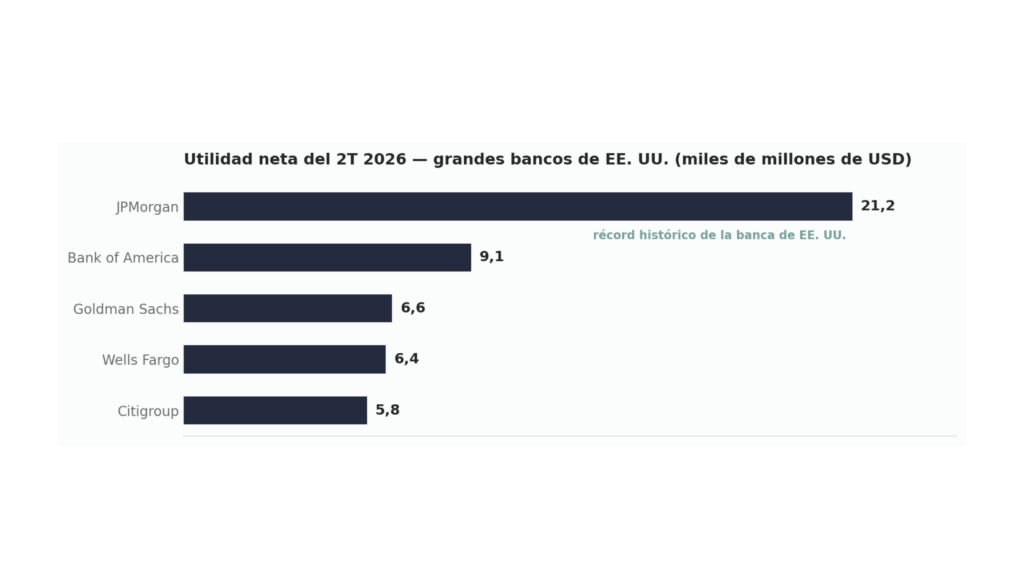
Gráfica 2. Utilidad neta del 2T 2026 de los cinco grandes bancos de EE. UU. Fuente: reportes corporativos del 2T 2026.
Tabla 1. Resultados del 2T 2026, grandes bancos de EE. UU.
| Banco | Ingresos (USD MM) | Var. anual | Utilidad neta (USD MM) | BPA vs. esperado |
| JPMorgan | 58.000 | +27% | 21.200 (récord) | 6,14 vs. 5,85 |
| Bank of America | 31.600 | +14,2% | 9.100 | 1,21 vs. 1,12 |
| Goldman Sachs | 20.300 | +39% | 6.600 | 20,98 vs. 14,47 |
| Citigroup | 24.800 | +14% | 5.800 | 3,15 vs. 2,73 |
| Wells Fargo | 22.600 | +9% | 6.400 | 2,00 vs. 1,72 |
Fuente: reportes corporativos del 2T 2026 recopilados por TechTimes.
¿De dónde salió tanto dinero? De tres fuentes que conviene distinguir, porque no todas son repetibles.
Primera, el trading: la volatilidad geopolítica y los vaivenes del sentimiento en torno a la inteligencia artificial dispararon los ingresos de intermediación (la mesa de acciones de JPMorgan creció 86% y la de Goldman facturó 7.400 millones, +72%).10
Segunda, la banca de inversión: las comisiones subieron entre 30% y 55%, con fusiones y adquisiciones en plena efervescencia y un regalo caído del cielo: la salida a bolsa de SpaceX del 11 de junio, que levantó 75.000 millones de dólares —la mayor IPO de la historia, muy por encima del récord previo de Saudi Aramco (29.400 millones en 2019)— con una valoración cercana a 1,75 billones de dólares,11 y repartió unos 500 millones en comisiones de colocación entre los grandes bancos.12
Tercera, la más aburrida pero la más valiosa: el margen de intermediación, que siguió creciendo (+9% en BofA, +5% en Wells Fargo) con costos de depósito estables.13
Europa no vivió el mismo festival de trading, pero tuvo su propia buena cosecha: Santander elevó su utilidad ordinaria del semestre un 15%, hasta 7.300 millones de euros, y BBVA presumió una rentabilidad ROTE del 22% junto a un nuevo programa de recompra de 2.000 millones.14 La banca europea, menos expuesta a los mercados de capitales, se apoyó en la subida de tasas del BCE y en un crédito que, aunque tímido, volvió a crecer en segmentos clave.15
Los bancos estadounidenses cotizan a 1,75 veces su valor en libros, niveles no vistos desde antes de la crisis financiera global. La europea, con un descuento del 30% frente a la americana, sigue siendo la versión “en oferta” del mismo fenómeno.
El viento regulatorio
Hay un tercer elemento que explica el optimismo bursátil y que trasciende cualquier trimestre: la regulación. En 2026, las agencias estadounidenses (Fed, OCC y FDIC) pusieron sobre la mesa una reescritura del marco de capital —el famoso “Basel Endgame”, segunda toma— que apunta en una sola dirección: menos exigencia. La propuesta unifica el cálculo en un único enfoque de riesgo (ERBA), recalibra a la baja el recargo para bancos sistémicos (unos 23.000 millones de dólares menos en recargos agregados) y, según las propias agencias, reduciría los requisitos de capital CET1 entre 4,8% y 7,8% según la categoría del banco.16 En paralelo, los bancos ya mantienen un exceso de capital cercano al 10% de su capitalización bursátil tras aprobar con nota los stress tests, y las remuneraciones al accionista —dividendos más recompras— crecieron alrededor de un 50% interanual.17
Para el inversionista, el mensaje es doble. El lado amable: más capacidad de préstamo, más recompras, más fusiones. El lado incómodo: los colchones que hicieron de la banca el sector más sólido del ciclo post-2008 empiezan, deliberadamente, a adelgazarse justo cuando el ciclo de crédito envejece. No es una alarma; es una anotación al margen que conviene no borrar.
El grifo del crédito: qué dicen, en privado, los que prestan
Los resultados cuentan lo que ya pasó. Las encuestas a los responsables de crédito cuentan lo que viene. Y aquí el contraste entre las dos orillas del Atlántico es la historia del semestre.
Estados Unidos
La encuesta SLOOS de julio de la Reserva Federal, el termómetro trimestral que mide si los bancos abren o cierran el grifo, dibujó un panorama sorprendentemente relajado. Los estándares para préstamos comerciales e industriales se mantuvieron prácticamente sin cambios, con demanda al alza de las empresas grandes y medianas. Más llamativo aún: proporciones significativas de bancos reportaron spreads más estrechos para sus clientes corporativos, señal de que la competencia por prestar está viva y coleando. En el inmobiliario comercial, los estándares directamente se relajaron de forma moderada. Hasta las hipotecas jumbo se flexibilizaron un poco.18
¿La excepción? El consumidor de a pie. Las tarjetas de crédito fueron el único producto donde los bancos endurecieron condiciones, y la demanda de crédito automotriz e hipotecario se debilitó de forma notable.19 Cuando los bancos compiten agresivamente por prestarle a las empresas grandes mientras le suben la vara al hogar promedio, están diciendo algo sobre dónde ven el riesgo. Tome nota.
Europa
La encuesta de préstamos bancarios del BCE, también de julio, mostró la cara opuesta: un endurecimiento neto moderado de los estándares para empresas (7% neto, aunque menos del 19% que se temía), concentrado en los sectores más expuestos al choque energético: manufactura intensiva en energía y automoción. Para los hogares, más de lo mismo: endurecimiento del 9% en vivienda y 12% en consumo, con la demanda hipotecaria cayendo un 15% neto. La buena noticia escondida: la demanda de crédito empresarial subió ligeramente (+3%) cuando se esperaba un desplome. La mala: los bancos europeos esperan seguir apretando en el tercer trimestre.20
Tabla 2. El grifo del crédito, lado a lado (encuestas de julio de 2026)
| Segmento | EE. UU. (SLOOS, Fed) | Zona euro (BLS, BCE) |
| Empresas | Estándares sin cambios; spreads más estrechos; demanda al alza (grandes y medianas) | Endurecimiento neto de 7% (se temía 19%); demanda +3% neto |
| Inmobiliario comercial | Relajación moderada de estándares; demanda estable | Prudencia en sectores expuestos al choque energético |
| Hipotecas hogares | Estándares estables (jumbo algo más flexibles); demanda sustancialmente más débil | Endurecimiento neto de 9%; demanda −15% neto |
| Consumo / tarjetas | Endurecimiento modesto en tarjetas; demanda automotriz más débil | Endurecimiento neto de 12%; demanda −2% neto |
Fuente: Reserva Federal (SLOOS) y BCE (BLS), julio de 2026. Cifras europeas en porcentajes netos de bancos que endurecen (+) o relajan (−).
En síntesis: Estados Unidos presta con entusiasmo a las empresas y con recelo a las familias; Europa presta con recelo a casi todos, pero menos del que temía. El crédito fluye, solo que cada vez más selectivamente.
Los mercados de crédito
Si las encuestas hablan del crédito bancario, los spreads hablan del crédito de mercado. Y lo que dicen es incómodo precisamente porque suena demasiado bien. El spread del índice de grado de inversión estadounidense cerró el segundo trimestre en 74 puntos básicos, tras estrecharse 14 puntos en el trimestre. Para ponerlo en perspectiva: es el percentil 1 de los últimos veinte años.21 Dicho en cristiano: en dos décadas, el mercado casi nunca ha pagado tan poco por asumir riesgo de crédito corporativo. En high yield la foto es similar: el spread rondaba los 290 puntos básicos en octubre de 2025 —cerca del mínimo histórico de 240 de 2007—22 y a comienzos de agosto de 2026 se ubicaba en 270.23
Anatomía de los spreads: crónica de un semestre en V
Vale la pena detenerse en cómo se movió el precio del riesgo, porque la trayectoria cuenta más que la foto. El semestre dibujó una V casi perfecta. En el primer trimestre, el estrés geopolítico —la escalada entre Estados Unidos e Irán y el salto del petróleo— amplió el spread del grado de inversión en 11 puntos básicos, hasta la zona de 88.24 Fue, visto en retrospectiva, un ensayo general de crisis: duró semanas, no meses. En el segundo trimestre, con el alto el fuego y la avalancha de demanda por rendimiento, el mercado no solo recuperó todo el terreno perdido sino que perforó sus propios mínimos, cerrando junio en 74. El high yield contó la misma historia en miniatura y en tiempo real durante julio: de 267 puntos el día 7, saltó a 287 el 29 —cuando Medio Oriente volvió a tensarse— y regresó a 270 en la primera semana de agosto.25 Veinte puntos de pánico digeridos en siete sesiones.
¿Qué nos dice esa elasticidad? Dos cosas, y conviene separarlas.
La primera es técnica y tranquilizadora: hay tanto dinero persiguiendo rendimiento —202.000 millones de dólares de flujos a fondos de renta fija gravable y 144.000 millones de compras extranjeras en lo corrido del año hasta abril—26 que cada ampliación se convierte en oportunidad de compra antes de volverse tendencia. Los fundamentales ayudan: utilidades corporativas creciendo 29%, mejoras de calificación superando a las rebajas 3 a 1, apalancamiento estable.27
La segunda lectura es estructural y menos amable: cuando el spread está en el percentil 1, la asimetría es brutal. Desde 74 puntos básicos, el margen para seguir estrechándose se mide en puntos sueltos; el margen para ampliarse, en decenas. Nuestra aritmética es simple: en un índice de duración cercana a siete años, cada 10 puntos básicos de ampliación borran alrededor de seis semanas de ingreso corriente.28 El carry es generoso en términos históricos —rendimientos totales por encima del 5%, percentil 74—,29 pero el colchón frente a un movimiento adverso es delgado.
Hay un tercer matiz que completa el cuadro: los mínimos de spread no son inéditos. Las zonas de 280–330 puntos en high yield ya se tocaron en 2014, 2017, 2021 y 2024–2025, y en varias de ellas el mercado permaneció meses —incluso años— sin que ocurriera ningún accidente.30 Spreads caros no son, por sí solos, un pronóstico de ampliación inminente; son una descripción de cuánto pagan por equivocarse. Con la probabilidad de un alza de la Fed en septiembre rondando el 77%,31 la agenda geopolítica abierta y la dispersión sectorial más amplia en años bajo la superficie del índice,32 preferimos leer los spreads actuales como una prima de seguro barata que el mercado está vendiendo… y que nosotros no queremos estar vendiendo con él.
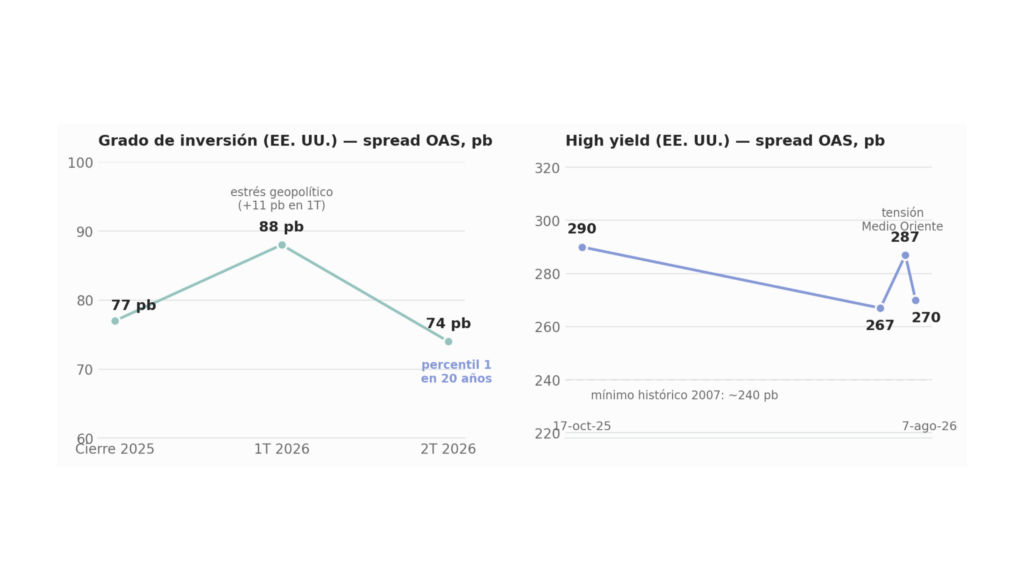
Gráfica 3. La V del semestre: spread OAS del grado de inversión por trimestre (izq.) y episodio de julio en high yield (der.). Fuente: Breckinridge, Schwab y Convex/ICE BofA.
La oferta, mientras tanto, encuentra comprador sin despeinarse: la emisión de bonos corporativos alcanzó 605.000 millones de dólares en el segundo trimestre, un 42% más que un año atrás, impulsada por refinanciaciones y por el Capex del boom de inteligencia artificial.33 Pero —y es un “pero” importante— bajo la superficie del índice se esconde la mayor dispersión sectorial en años: software cuestionado por la IA, materiales de construcción castigados por la vivienda, energía a merced de la geopolítica.34 Los promedios engañan. Este ya no es un mercado para comprar “el índice de crédito”; es un mercado para elegir bonos como quien elige acciones.
Las grietas: donde el ciclo empieza a mostrar su edad
Todo ciclo de crédito maduro tiene sus zonas de sombra, y este no es la excepción. Señalamos tres, en orden de importancia para nuestros portafolios.
Crédito privado
El crédito privado creció en una década hasta los 2 billones de dólares sin haber atravesado jamás un ciclo completo de impagos. Ese examen llegó. Fitch reportó que la tasa de default del crédito privado estadounidense tocó un récord de 6,0% en abril, y el dato esconde algo peor: cerca de dos tercios de los impagos de 2025 fueron “reestructuraciones en dificultades” —canjes de deuda y extensiones de plazo negociados bajo presión— que no siempre aparecen en las estadísticas amables. Bank of America llegó a calificar la clase de activo como la de menor calidad de todo el universo apalancado.35
¿Por qué debería importarle esto a alguien que no invierte en crédito privado? Porque los canales de contagio ya no son teóricos. La banca estadounidense acumula cerca de 300.000 millones de dólares en financiación a fondos de crédito privado, BDCs y CLOs; los episodios de First Brands y Tricolor dejaron pérdidas concretas (más de 500 millones en UBS, 715 millones en Jefferies); y las aseguradoras de vida ya destinan más del 10% de sus activos a esta clase —más del 15% en las vinculadas a firmas de private equity—.36 El Consejo de Estabilidad Financiera (FSB) advirtió en mayo que la exposición bancaria directa e indirecta suma “al menos cientos de miles de millones”.37 Nada de esto anuncia una crisis inminente; todo esto explica por qué los reguladores dejaron de mirar hacia otro lado.
El consumidor en forma de K
La segunda grieta es más silenciosa y más social: el mercado de crédito de consumo estadounidense se está partiendo en dos. Los consumidores “super prime” —hoy el 40,7% de la población, casi cuatro puntos más que antes de la pandemia— reciben líneas de crédito más amplias y pagan puntualmente. Mientras tanto, la mora de 90 días en tarjetas subió a 2,53%, la morosidad hipotecaria acumula dieciséis trimestres consecutivos de aumentos interanuales (con los préstamos FHA representando casi la mitad de los atrasos), y la carga de deuda sobre ingreso de los segmentos subprime crece varias veces más rápido que la de los acomodados.38 Los reembolsos de impuestos de esta primavera, dicen los analistas, se fueron en pagar gasolina.39 Es exactamente lo que la SLOOS insinuaba: los bancos lo saben, y por eso aprietan las tarjetas mientras financian alegremente a las multinacionales.
Inmobiliario comercial: el muro que dejó de dar miedo (casi)
La tercera zona de sombra viene con final feliz provisional. En 2026 vencen unos 875.000 millones de dólares de hipotecas comerciales, la mayor ola de refinanciación de la historia del sector. Hace dos años esa cifra quitaba el sueño; hoy el mercado la está digiriendo con un apetito notable: los bancos originaron 455.000 millones en préstamos CRE solo en el primer trimestre (+80% interanual), la emisión de CMBS corre a ritmo récord y el crédito privado guarda 585.000 millones de pólvora seca para el sector.40 Industrial, multifamiliar y centros de datos se financian sin problema. La excepción sigue siendo la de siempre: la oficina no prime, donde el crédito institucional sencillamente no llega y las pérdidas seguirán aflorando por goteo.41
Tabla 3. Tablero de vigilancia: las grietas del ciclo, en cifras
| Indicador | Dato | Nuestra lectura |
| Default de crédito privado (Fitch) | 6,0% (récord, abr-26) | Primera prueba real de un mercado de USD 2 billones |
| Crédito bancario a fondos privados, BDCs y CLOs | ~USD 300.000 MM | El canal de contagio hacia la banca ya no es teórico |
| Mora 90+ días en tarjetas (EE. UU.) | 2,53% | El eslabón débil es el consumidor no prime |
| Morosidad hipotecaria (60+ días) | 16 trimestres al alza | Deterioro gradual, concentrado en FHA |
| Vencimientos CRE 2026 | ~USD 875.000 MM | Digerible, salvo oficina no prime |
| Spread IG (OAS) | 74 pb (percentil 1 en 20 años) | Colchón mínimo frente a sorpresas |
Fuente: Fitch/Forbes, TransUnion, HB Capital y Breckinridge.
Nuestra visión de inversión para el segundo semestre
Llegamos a lo que importa: ¿qué hacer con el portafolio? Toda nuestra estrategia cabe en una frase: “cobrar el carry, no perseguir la compresión”. Dicho en palabras simples: los bonos de calidad siguen pagando un interés anual atractivo —ese interés periódico es el “carry”—, y cobrarlo es hoy la razón para tenerlos. Lo que ya no ofrecen es ganancia adicional por valorización, porque sus precios ya están en máximos; apostar a que suban todavía más (“perseguir la compresión” de los spreads) es un riesgo que no paga. En la práctica, esta idea se traduce en cinco decisiones concretas:
- 1. Bonos de grado de inversión: tener un poco más de lo normal, eligiendo emisores sólidos. ¿Por qué tenerlos? Porque pagan rendimientos superiores al 5% anual,42 atractivo por sí solo. ¿Qué no esperar de ellos? Que se valoricen: sus spreads están en el nivel más caro de los últimos veinte años. El objetivo es el ingreso, no la ganancia de precio. Por eso preferimos empresas de balance fuerte y plazos intermedios, aceptando una inversión “poco emocionante” a cambio de tranquilidad.
- 2. High yield y préstamos apalancados: invertir solo con selección caso por caso. Hoy los sectores se comportan de maneras muy distintas entre sí —la mayor divergencia en años—,43 así que comprar “todo el índice” mezcla lo bueno con lo malo. Buscamos únicamente los casos donde el mercado castigó de más frente al deterioro real (materiales de construcción, ciertos servicios). En préstamos apalancados, el interés adicional que hoy pagan ya compensa sus menores protecciones contractuales.44
- 3. Acciones de bancos: mantener una visión positiva, prefiriendo la banca europea sobre la estadounidense. El sector combina utilidades récord, exceso de capital, regulación a favor y dividendos y recompras crecientes.45 La diferencia está en el precio de entrada: la banca de EE. UU. cotiza a 1,75 veces su valor en libros —cara—, mientras la europea ofrece rentabilidades igualmente altas con un descuento del 30%.46 Es el mismo negocio, comprado más barato.
- 4. Crédito privado y deuda de consumo de baja calidad: no aumentar exposición. Son los dos rincones donde el ciclo ya muestra deterioro real: impagos récord en crédito privado47 y morosidad creciente en los hogares de menores ingresos.48 No se trata de vender con pánico, sino de no agregar posiciones nuevas sin antes examinar a fondo cada fondo, la calidad de sus préstamos y la manera en que valora sus activos.
- 5. Plazos: preferir vencimientos intermedios —no largos— y guardar liquidez. Normalmente el bono largo protege al portafolio cuando hay turbulencia. Pero cuando el choque viene por el lado de la oferta (petróleo, aranceles), la inflación sube las tasas y el miedo amplía los spreads al mismo tiempo, y el bono largo pierde por partida doble.49 Por eso preferimos plazos intermedios y mantener efectivo disponible: si septiembre trae sobresaltos, queremos ser compradores, no vendedores forzados.
Los riesgos que vigilamos de cerca
Ningún escenario central sobrevive intacto al contacto con la realidad, así que conviene dejar por escrito qué podría torcer el nuestro.
El primero y más obvio: la inflación energética. Un crudo de nuevo en 90 dólares —o más— tras cualquier recaída en Medio Oriente reabriría el debate de subidas en la Fed y el BCE simultáneamente.50
El segundo: un alza de la Fed en septiembre51 que el mercado de crédito, acostumbrado a la pausa, todavía no ha digerido del todo; con spreads en mínimos, el margen de error es diminuto.
El tercero: un accidente en crédito privado con nombre propio lo bastante grande para contagiar a la banca a través de esos 300.000 millones de financiación.52
El cuarto: el consumidor no prime, cuyo deterioro es gradual hasta que deja de serlo —los ciclos de consumo suelen romperse por el eslabón más débil—.53
Y el quinto, transversal a todos: la complacencia. Cuando el precio del riesgo está en mínimos de veinte años, el riesgo más caro es asumir que nada puede salir mal.
En conclusión: navegar sin piloto automático
El primer semestre de 2026 dejó una paradoja deliciosa: la banca vive su momento más brillante en casi dos décadas justo cuando el mapa monetario se volvió más borroso. Las utilidades récord, los spreads en mínimos y el alivio regulatorio son reales, y pelear contra ellos ha sido, y puede seguir siendo, costoso. Pero los mercados no pagan por describir el presente; pagan por anticipar el cambio. Y las señales de cambio están ahí, discretas pero consistentes: bancos que endurecen las tarjetas mientras compiten por las multinacionales, defaults récord en el rincón menos transparente del crédito, y bancos centrales debatiendo subidas donde hace un año se descontaban recortes.
Nuestra recomendación de fondo es casi artesanal: cobrar el ingreso que el mercado todavía ofrece con generosidad, elegir cada exposición con la exigencia de un mercado que ya no perdona errores, y conservar la liquidez, y la humildad, para aprovechar los momentos en que el precio del riesgo vuelva a ser interesante.
En VenQuest Group seguiremos monitoreando cada una de estas variables y compartiendo con usted, en cada edición, no solo lo que vemos, sino lo que haríamos con ello.
Hasta la próxima edición.
Nota importante
Este documento fue preparado por VenQuest Group con fines exclusivamente informativos y no constituye asesoría de inversión, legal o tributaria, ni una oferta o recomendación de compra o venta de valores. Las cifras provienen de las fuentes públicas citadas en las notas al pie, con corte a agosto de 2026; no se garantiza su exactitud ni su vigencia posterior. Las opiniones aquí expresadas pueden cambiar sin previo aviso. Rentabilidades pasadas no garantizan resultados futuros. Antes de tomar decisiones de inversión, consulte a su asesor financiero.